Căn cứ pháp lý
- Khoản 2 và khoản 3 Điều 47 Nghị định 253/2026/NĐ-CP ngày 30/6/2026, hiệu lực từ 01/7/2026.
- Khoản 1 Điều 3 Thông tư 87/2026/TT-BTC về ngưỡng thu nhập 3 triệu đồng/tháng của người phụ thuộc.
- Các Điều 104, 105 và 106 Luật Hôn nhân và gia đình 2014 về nghĩa vụ nuôi dưỡng.
Nội dung trong ảnh
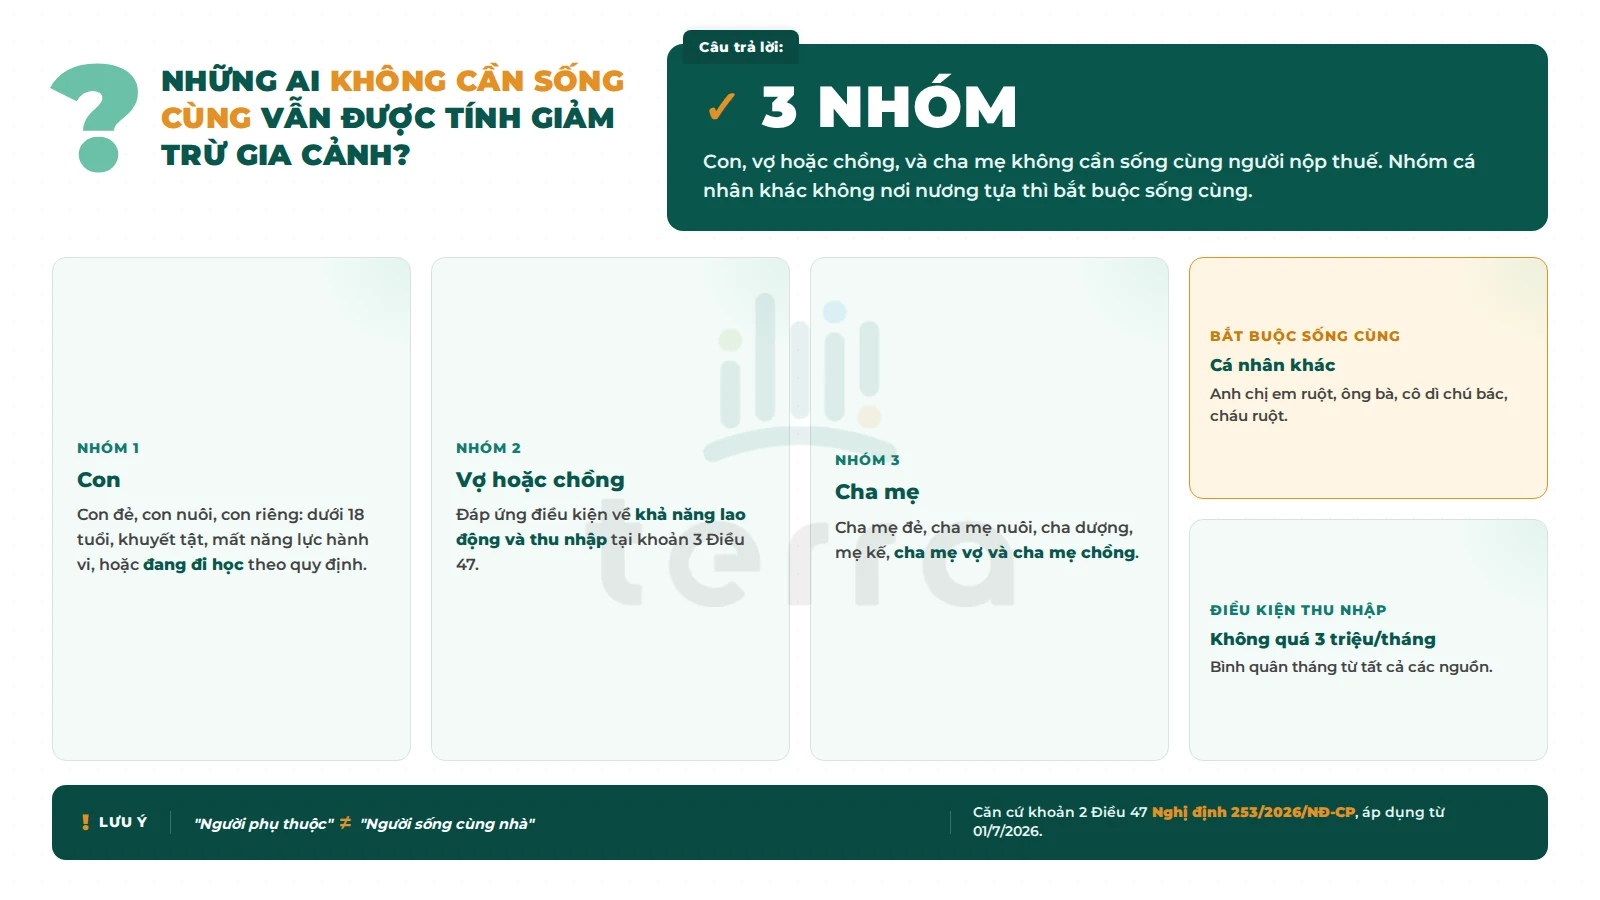
- Ba nhóm không cần sống cùng người nộp thuế: con, vợ hoặc chồng, cha mẹ.
- Con gồm con đẻ, con nuôi, con riêng của vợ hoặc chồng: dưới 18 tuổi, hoặc từ 18 tuổi mất năng lực hành vi dân sự, khuyết tật, không có khả năng lao động, hoặc đang đi học theo quy định.
- Cha mẹ gồm cha mẹ đẻ, cha mẹ nuôi, cha dượng, mẹ kế, cha mẹ vợ và cha mẹ chồng.
- Nhóm bắt buộc sống cùng: anh chị em ruột, ông bà nội ngoại, cô dì cậu chú bác ruột, cháu ruột và người phải trực tiếp nuôi dưỡng khác.
- Điều kiện thu nhập của người phụ thuộc thuộc nhóm vợ chồng, cha mẹ và cá nhân khác: không quá 3 triệu đồng/tháng.
- Căn cứ: khoản 2 Điều 47 Nghị định 253/2026/NĐ-CP, hiệu lực từ 01/7/2026.
Nhóm nào cần sống cùng, nhóm nào không?
Khoản 2 Điều 47 Nghị định 253/2026/NĐ-CP liệt kê người phụ thuộc theo từng điểm. Điều kiện đang sống cùng người nộp thuế chỉ được gắn vào điểm đ, tức nhóm cá nhân khác không nơi nương tựa. Các nhóm còn lại gồm con, vợ hoặc chồng và cha mẹ không kèm điều kiện này, nên vẫn được tính giảm trừ dù ở khác tỉnh, khác thành phố với người nộp thuế.
| Nhóm người phụ thuộc | Bắt buộc sống cùng | Điều kiện chính |
|---|---|---|
| Con dưới 18 tuổi | Không | Không kèm điều kiện thu nhập |
| Con từ 18 tuổi mất năng lực hành vi dân sự, khuyết tật, không có khả năng lao động | Không | Có giấy xác nhận theo quy định |
| Con đang học đại học, cao đẳng, trung học chuyên nghiệp, học nghề | Không | Không có thu nhập hoặc thu nhập không vượt mức do Bộ Tài chính quy định |
| Vợ hoặc chồng | Không | Đáp ứng điều kiện về khả năng lao động và thu nhập tại khoản 3 Điều 47 |
| Cha mẹ đẻ, cha mẹ nuôi, cha dượng, mẹ kế, cha mẹ vợ, cha mẹ chồng | Không | Đáp ứng điều kiện về khả năng lao động và thu nhập tại khoản 3 Điều 47 |
| Cá nhân khác không nơi nương tựa: anh chị em ruột, ông bà, cô dì cậu chú bác ruột, cháu ruột | Có | Sống cùng, có nghĩa vụ nuôi dưỡng trực tiếp và đáp ứng điều kiện thu nhập |
Điều kiện thu nhập vẫn phải đáp ứng
Không cần sống cùng không có nghĩa là đương nhiên được giảm trừ. Với vợ hoặc chồng, cha mẹ và cá nhân khác, khoản 3 Điều 47 Nghị định 253/2026/NĐ-CP yêu cầu: người trong độ tuổi lao động phải không có khả năng lao động và có thu nhập bình quân tháng không quá 3 triệu đồng; người ngoài độ tuổi lao động phải có thu nhập bình quân tháng không quá 3 triệu đồng. Ngưỡng 3 triệu đồng được quy định tại khoản 1 Điều 3 Thông tư 87/2026/TT-BTC. Ngoài ra người nộp thuế phải có nghĩa vụ nuôi dưỡng theo các Điều 104, 105 và 106 Luật Hôn nhân và gia đình 2014. Mức giảm trừ 6,2 triệu đồng/tháng cho mỗi người phụ thuộc áp dụng từ kỳ tính thuế 2026, chi tiết trong bài mức giảm trừ gia cảnh và điều kiện áp dụng.
Ví dụ cụ thể
Chị C làm việc tại Hà Nội. Chị đăng ký mẹ 66 tuổi đang sống ở Thanh Hóa làm người phụ thuộc: hợp lệ, vì cha mẹ không cần sống cùng và mẹ không có thu nhập. Chị C đồng thời muốn đăng ký em ruột 20 tuổi thất nghiệp đang ở quê: không hợp lệ, vì em ruột thuộc nhóm cá nhân khác không nơi nương tựa và phải đang sống cùng chị C. Thủ tục kê khai được hướng dẫn trong bài hướng dẫn đăng ký người phụ thuộc mới nhất từ 01/7/2026.
Lỗi thường gặp
- Nghĩ mọi người phụ thuộc đều phải sống cùng: quy định sống cùng chỉ áp dụng cho nhóm cá nhân khác không nơi nương tựa.
- Đăng ký ông bà hoặc anh chị em ruột đang ở quê trong khi người nộp thuế sống nơi khác: nhóm này bắt buộc sống cùng nên hồ sơ sẽ bị loại.
- Bỏ quên điều kiện thu nhập: vợ chồng và cha mẹ vẫn phải có thu nhập bình quân tháng không quá 3 triệu đồng mới được tính giảm trừ.
Doanh nghiệp muốn rà soát toàn bộ danh sách người phụ thuộc của nhân viên theo quy định mới có thể tham khảo dịch vụ quyết toán thuế thu nhập cá nhân của terra.