Căn cứ pháp lý
- Điểm a khoản 2 và khoản 3 Điều 46 Nghị định 253/2026/NĐ-CP ngày 30/6/2026, hiệu lực từ 01/7/2026.
- Công văn 7214/DAN-QLDN2 năm 2026 của Thuế TP Đà Nẵng hướng dẫn trả lương lệch tháng, theo tổng hợp của Thư viện pháp luật. Toàn văn công văn chưa được công bố công khai tại thời điểm kiểm tra ngày 26/08/2026.
- Công văn 7329/DON-QLDN1 ngày 24/4/2026 của Thuế tỉnh Đồng Nai hướng dẫn cùng nguyên tắc: lương tháng 12/2025 chi trả ngày 05/01/2026 thì thời điểm xác định thu nhập chịu thuế là tháng 1/2026.
Nội dung trong ảnh
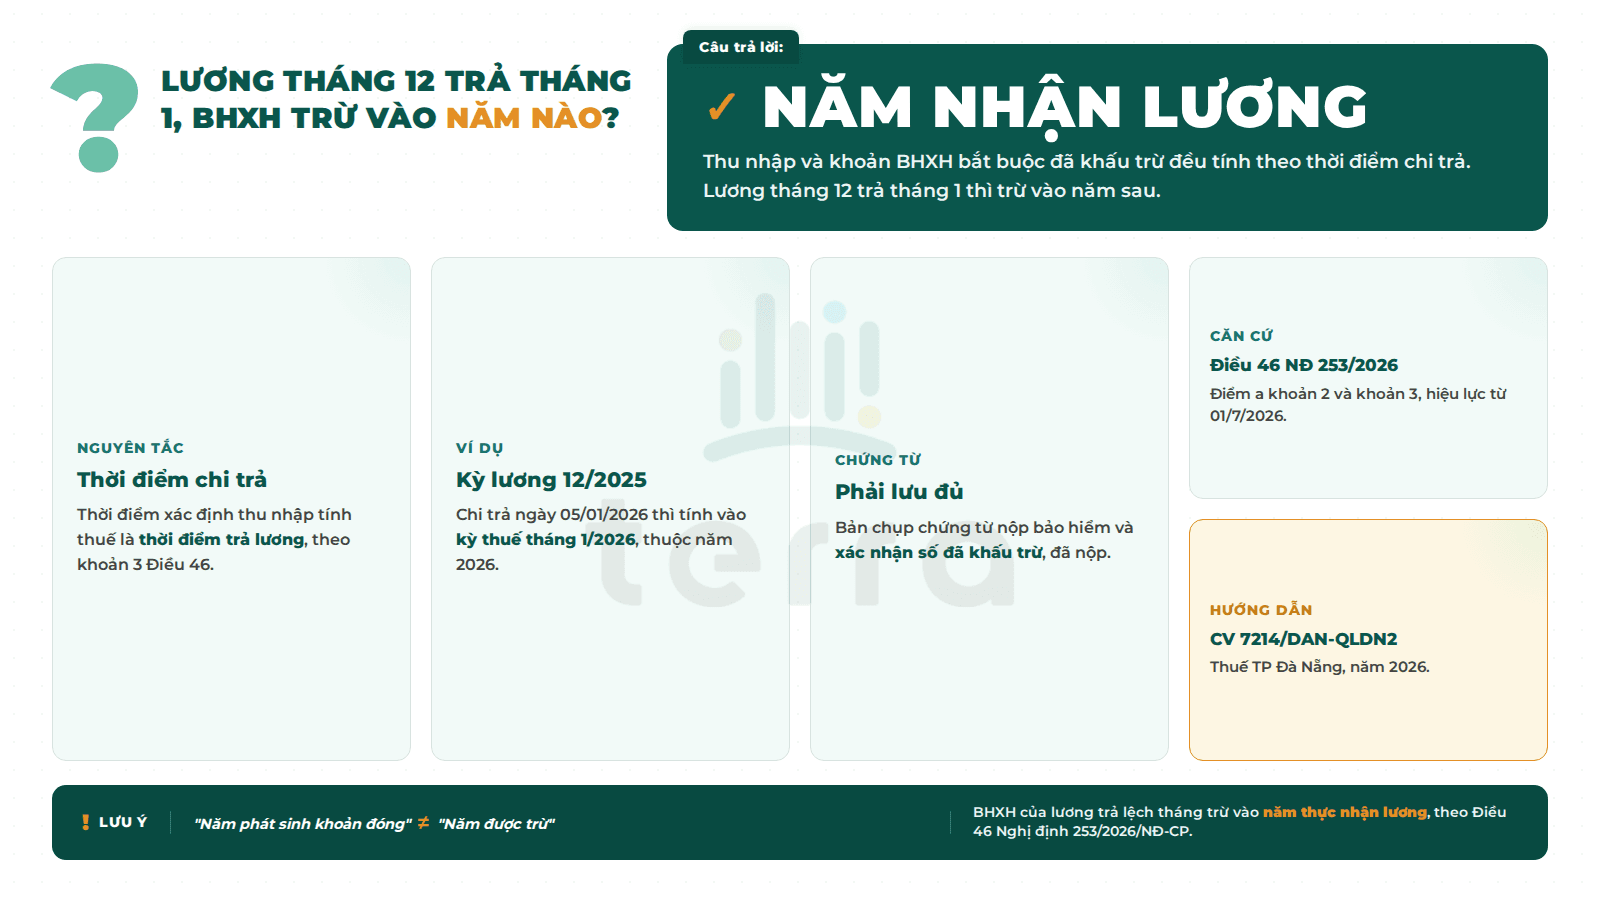
- Thời điểm xác định thu nhập tính thuế từ tiền lương là thời điểm người sử dụng lao động chi trả.
- Lương tháng 12/2025 chi trả ngày 05/01/2026: thu nhập tính vào kỳ thuế tháng 1/2026, thuộc năm tính thuế 2026.
- Khoản BHXH bắt buộc tháng 12/2025 đã khấu trừ được trừ vào thu nhập chịu thuế của năm 2026, tức năm thực nhận lương.
- Chứng từ làm căn cứ: bản chụp chứng từ nộp tiền bảo hiểm và xác nhận của tổ chức trả thu nhập về số đã khấu trừ, đã nộp.
- Căn cứ: điểm a khoản 2 và khoản 3 Điều 46 Nghị định 253/2026/NĐ-CP, hiệu lực từ 01/7/2026, cùng hướng dẫn của Công văn 7214/DAN-QLDN2 năm 2026.
Vì sao trừ vào năm nhận lương chứ không phải năm phát sinh?
Khoản 3 Điều 46 Nghị định 253/2026/NĐ-CP xác định thời điểm tính thuế đối với tiền lương, tiền công là thời điểm người sử dụng lao động trả lương hoặc thời điểm người nộp thuế nhận được thu nhập. Lương tháng 12 trả vào tháng 1 năm sau vì vậy thuộc kỳ tính thuế của tháng 1, tức năm tính thuế mới. Điểm a khoản 2 Điều 46 quy định các khoản bảo hiểm bắt buộc được trừ khi xác định thu nhập tính thuế theo nguyên tắc khoản đóng của năm nào được trừ vào thu nhập chịu thuế của năm đó, và năm ở đây đi theo kỳ chi trả.
Hướng dẫn của cơ quan thuế thống nhất cách hiểu này. Thuế TP Đà Nẵng tại Công văn 7214/DAN-QLDN2 năm 2026 nêu rõ: khoản bảo hiểm bắt buộc tháng 12/2025 mà công ty đã khấu trừ trước khi chi trả lương tháng 12/2025 sẽ được trừ vào tổng thu nhập chịu thuế khi xác định thu nhập tính thuế của tháng 01/2026. Sự khác biệt giữa thu nhập chịu thuế và thu nhập tính thuế được giải thích trong bài thu nhập chịu thuế là gì.
Bảng xác định theo thời điểm chi trả
| Kỳ lương | Ngày thực chi trả | Kỳ tính thuế TNCN | BHXH đã khấu trừ được trừ vào năm |
|---|---|---|---|
| Tháng 12/2025 | 31/12/2025 | Tháng 12/2025 | 2025 |
| Tháng 12/2025 | 05/01/2026 | Tháng 01/2026 | 2026 |
| Tháng 12/2026 | 05/01/2027 | Tháng 01/2027 | 2027 |
Ví dụ cụ thể
Chị E có lương tháng 12/2025 là 20 triệu đồng, phần bảo hiểm bắt buộc người lao động đóng là 2,1 triệu đồng, công ty đã khấu trừ trước khi chi trả. Công ty trả lương này vào ngày 05/01/2026. Khi đó 20 triệu đồng được tính vào thu nhập chịu thuế của kỳ tháng 01/2026 và khoản 2,1 triệu đồng bảo hiểm được trừ khi xác định thu nhập tính thuế của cùng kỳ, thuộc quyết toán năm 2026. Doanh nghiệp cần lưu bản chụp chứng từ nộp tiền bảo hiểm và xác nhận về số tiền đã khấu trừ, đã nộp để làm căn cứ khi cơ quan thuế đối chiếu.
Lỗi thường gặp
- Trừ khoản BHXH của lương tháng 12 vào quyết toán năm cũ trong khi lương được chi trả vào tháng 1 năm mới: cả thu nhập và khoản bảo hiểm được trừ đều thuộc năm chi trả.
- Không lưu chứng từ nộp bảo hiểm và xác nhận số đã khấu trừ: thiếu căn cứ chứng minh khoản được trừ khi quyết toán.
- Nhầm với trường hợp trả lương sau khi đã chấm dứt hợp đồng lao động: trường hợp đó áp dụng khấu trừ 10% theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, không theo biểu lũy tiến.