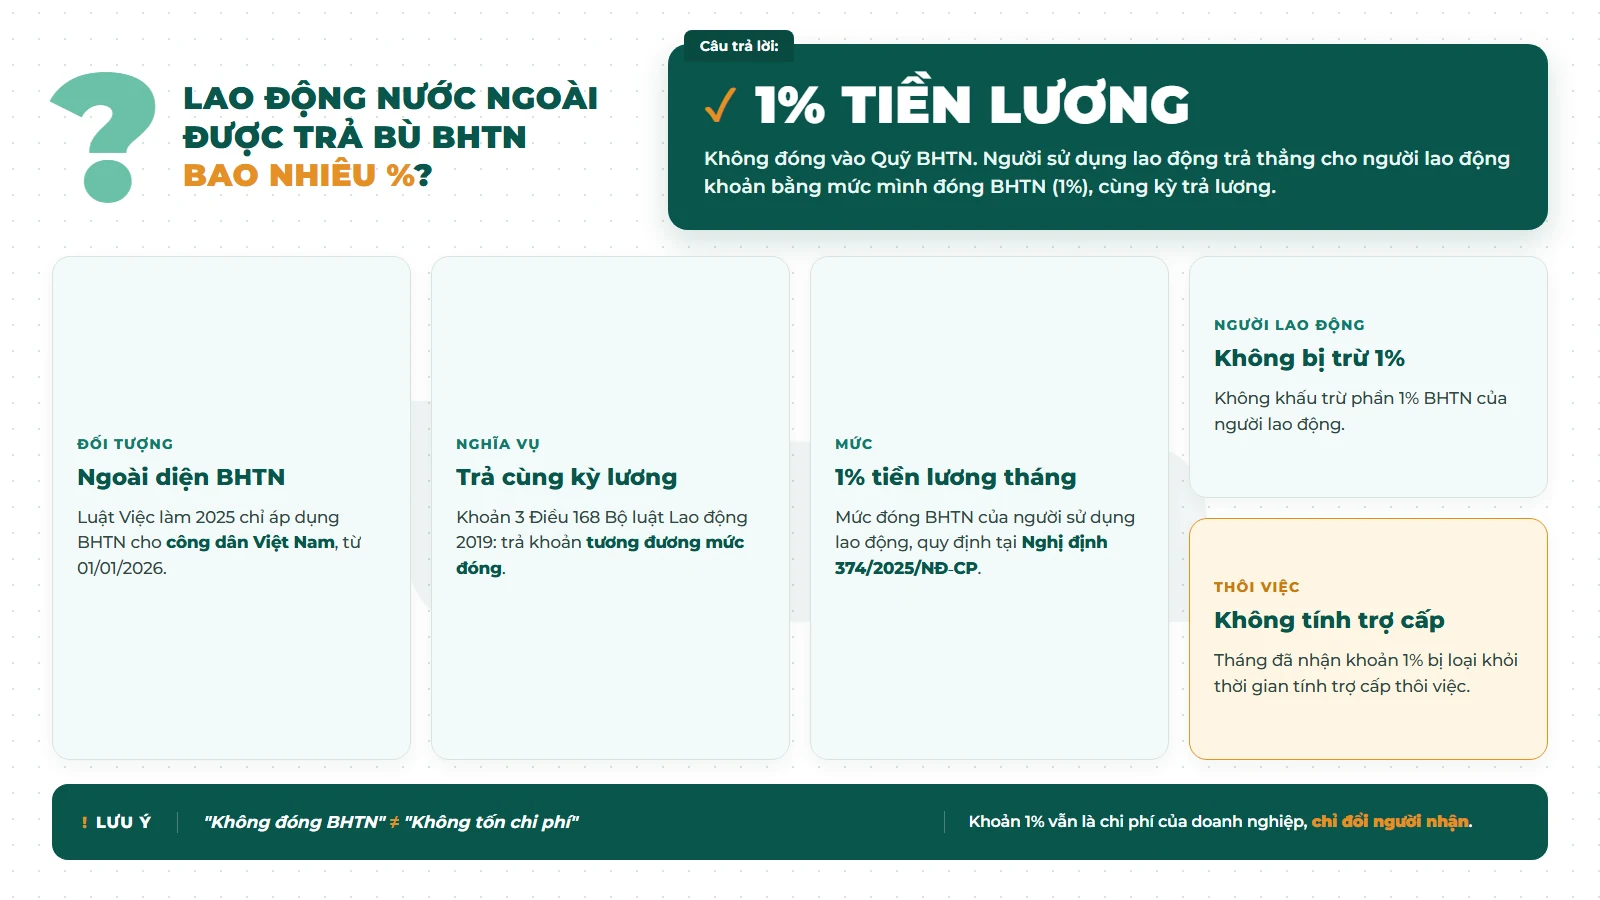
Bảo hiểm thất nghiệp người nước ngoài không áp dụng, vì Luật Việc làm 2025 chỉ bảo hiểm cho công dân Việt Nam. Người sử dụng lao động trả thẳng cho người lao động nước ngoài khoản bằng mức mình đóng BHTN, tức 1% tiền lương tháng, cùng kỳ trả lương. Căn cứ khoản 3 Điều 168 Bộ luật Lao động 2019 và Nghị định 374/2025/NĐ-CP, hiệu lực từ 01/01/2026.
- Khoản 1 Điều 2, Điều 31 và điểm b khoản 1 Điều 33 Luật Việc làm 2025 số 74/2025/QH15 thông qua ngày 16/06/2025, hiệu lực từ 01/01/2026, thay Luật Việc làm 2013.
- Nghị định 374/2025/NĐ-CP ngày 31/12/2025 quy định chi tiết Luật Việc làm về bảo hiểm thất nghiệp, hiệu lực từ 01/01/2026: người sử dụng lao động đóng 1% quỹ tiền lương tháng.
- Khoản 3 Điều 168 Bộ luật Lao động 2019 số 45/2019/QH14, hiệu lực từ 01/01/2021.
- Khoản 3 Điều 8 Nghị định 145/2020/NĐ-CP ngày 14/12/2020, hiệu lực từ 01/02/2021.
Vì sao bảo hiểm thất nghiệp người nước ngoài không áp dụng?
Khoản 1 Điều 2 Luật Việc làm 2025 định nghĩa người lao động là công dân Việt Nam từ đủ 15 tuổi trở lên, có khả năng lao động và có nhu cầu làm việc. Điều 31 xác định đối tượng tham gia BHTN dựa trên định nghĩa này.
Người nước ngoài ký hợp đồng lao động tại Việt Nam vì vậy nằm ngoài Quỹ BHTN. Luật Việc làm 2013 (Điều 43) trước đây cũng không đưa người nước ngoài vào diện tham gia, và luật mới giữ nguyên điểm này.
Bảo hiểm xã hội và bảo hiểm y tế là chuyện khác. Lao động nước ngoài thuộc diện BHXH bắt buộc vẫn đóng hai khoản này bình thường; chỉ riêng dòng BHTN bị bỏ ra. Khi hợp đồng chấm dứt, doanh nghiệp làm thủ tục theo hướng dẫn chốt sổ BHXH cho người lao động nước ngoài nghỉ việc.
Khoản 1% tiền lương trả bù được tính thế nào?
Khoản 3 Điều 168 Bộ luật Lao động 2019 yêu cầu người sử dụng lao động trả thêm, cùng lúc với kỳ trả lương, một khoản tiền tương đương mức mình đóng BHXH, BHYT, BHTN cho người lao động không thuộc diện tham gia các loại bảo hiểm đó.
Với lao động nước ngoài đã đóng BHXH và BHYT, phần còn thiếu chỉ là BHTN. Điểm b khoản 1 Điều 33 Luật Việc làm 2025 cho phép người sử dụng lao động đóng tối đa 1%, và Nghị định 374/2025/NĐ-CP chốt mức đóng là 1% quỹ tiền lương tháng. Khoản trả bù do đó bằng 1% tiền lương tháng.
Bảng dưới đặt hai trường hợp cạnh nhau. Cách tính BHTN cho nhân sự người Việt có trong bài cách tính bảo hiểm thất nghiệp chi tiết.
| Nội dung | Nhân sự người Việt | Lao động nước ngoài |
|---|---|---|
| Phần người sử dụng lao động | 1% nộp vào Quỹ BHTN | 1% trả thẳng cho người lao động cùng kỳ lương |
| Phần người lao động | Khấu trừ 1% tiền lương | Không khấu trừ |
| Trợ cấp thất nghiệp khi mất việc | Có, nếu đủ điều kiện | Không |
| Thời gian tính trợ cấp thôi việc | Loại thời gian đã đóng BHTN | Loại thời gian đã nhận khoản 1% |
Khoản trả bù ảnh hưởng thế nào tới trợ cấp thôi việc?
Khoản 3 Điều 8 Nghị định 145/2020/NĐ-CP loại khỏi thời gian tính trợ cấp thôi việc cả thời gian đã đóng BHTN và thời gian người sử dụng lao động đã chi trả cùng tiền lương khoản tương đương mức đóng BHTN.
Bộ Nội vụ áp dụng đúng quy định này khi trả lời một doanh nghiệp có lao động nước ngoài nghỉ việc tháng 10/2025, theo Báo Luật sư Việt Nam ngày 13/04/2026. Người lao động vẫn được hưởng trợ cấp thôi việc nếu đủ điều kiện tại Điều 46 Bộ luật Lao động, nhưng các tháng đã nhận khoản 1% không được tính. Công thức chung có trong bài cách tính trợ cấp thôi việc.
Hệ quả ngược lại cũng đúng. Tháng nào doanh nghiệp không trả khoản 1% thì tháng đó vẫn nằm trong thời gian tính trợ cấp thôi việc, với mức nửa tháng tiền lương cho mỗi năm làm việc.
Ví dụ cụ thể
Anh K, quốc tịch Hàn Quốc, có giấy phép lao động và ký hợp đồng 24 tháng với Công ty A từ 01/01/2026. Tiền lương tháng ghi trong hợp đồng là 60.000.000 đồng.
Mỗi tháng, Công ty A không nộp BHTN cho anh K và không khấu trừ 1% BHTN từ lương anh K. Công ty A trả thêm cho anh K 600.000 đồng (60.000.000 x 1%) cùng kỳ lương, ghi thành một dòng riêng “Khoản tương đương BHTN” trên phiếu lương.
Sau 24 tháng, Công ty A đã trả tổng 14.400.000 đồng khoản trả bù. Toàn bộ 24 tháng này không được tính vào thời gian hưởng trợ cấp thôi việc của anh K. Chứng từ cần lưu: hợp đồng lao động có điều khoản về khoản trả bù, bảng lương và phiếu lương từng tháng.
Trường hợp ngoại lệ
Lao động nước ngoài không thuộc diện BHXH bắt buộc, ví dụ một số trường hợp di chuyển nội bộ doanh nghiệp, cũng được áp dụng khoản 3 Điều 168. Khi đó khoản trả thêm không chỉ là 1% BHTN mà bằng toàn bộ phần người sử dụng lao động lẽ ra đóng BHXH, BHYT, BHTN. Hồ sơ xác định diện di chuyển nội bộ có trong bài hồ sơ công nhận lao động nước ngoài di chuyển nội bộ.
- Coi người nước ngoài được miễn BHTN nên bỏ luôn khoản 1%: doanh nghiệp vi phạm khoản 3 Điều 168 Bộ luật Lao động. Cách đúng là trả khoản 1% cùng kỳ lương mỗi tháng.
- Khấu trừ 1% BHTN của người lao động nước ngoài như với nhân sự người Việt: người lao động nước ngoài không tham gia BHTN nên không có phần đóng nào để trừ.
- Gộp khoản 1% vào lương gross mà không ghi rõ: khó chứng minh đã trả khi thanh tra hoặc khi tính trợ cấp thôi việc. Cách đúng là ghi điều khoản trong hợp đồng và tách dòng riêng trên phiếu lương.
- Tính trợ cấp thôi việc cho cả những tháng đã trả khoản 1%: doanh nghiệp trả thừa. Khoản 3 Điều 8 Nghị định 145/2020/NĐ-CP loại các tháng này ra.
Bảng lương có nhân sự nước ngoài đang thiếu dòng trả bù BHTN?
terra tính lương cho cả nhân sự người Việt và người nước ngoài, tách sẵn khoản 1% trên phiếu lương, theo dõi BHXH, BHYT và thời gian tính trợ cấp thôi việc. Xem dịch vụ tính lương của terra