Căn cứ pháp lý
- Điểm d khoản 2 và khoản 3 Điều 47 Nghị định 253/2026/NĐ-CP ngày 30/6/2026, hiệu lực từ 01/7/2026.
- Khoản 1 Điều 3 Thông tư 87/2026/TT-BTC về ngưỡng thu nhập 3 triệu đồng/tháng của người phụ thuộc, hiệu lực từ 01/7/2026.
- Điều 4 Thông tư 87/2026/TT-BTC về hồ sơ chứng minh người phụ thuộc.
- Nghị quyết 110/2025/UBTVQH15 về mức giảm trừ 6,2 triệu đồng/tháng cho mỗi người phụ thuộc, áp dụng từ kỳ tính thuế 2026.
Nội dung trong ảnh
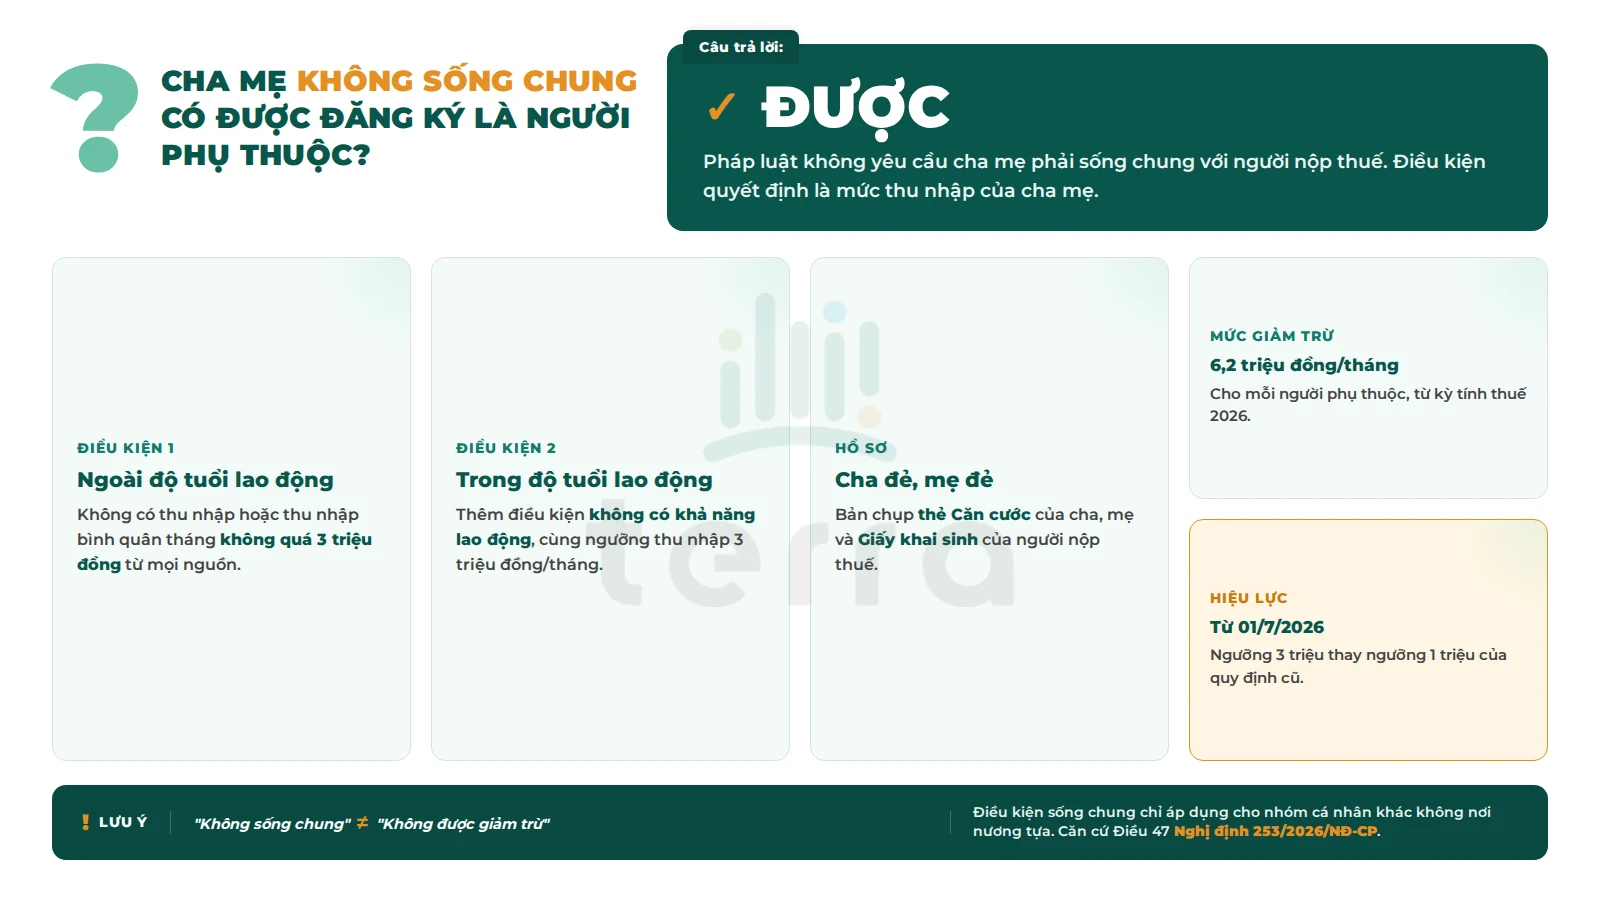
- Cha mẹ không sống chung với người nộp thuế vẫn được đăng ký làm người phụ thuộc.
- Cha mẹ ngoài độ tuổi lao động: không có thu nhập hoặc thu nhập bình quân tháng không quá 3 triệu đồng.
- Cha mẹ trong độ tuổi lao động: thêm điều kiện không có khả năng lao động.
- Hồ sơ với cha đẻ, mẹ đẻ: bản chụp thẻ Căn cước của cha, mẹ và Giấy khai sinh của người nộp thuế.
- Mức giảm trừ: 6,2 triệu đồng/tháng cho mỗi người phụ thuộc, áp dụng từ kỳ tính thuế 2026.
- Căn cứ: Điều 47 Nghị định 253/2026/NĐ-CP, Điều 3 và Điều 4 Thông tư 87/2026/TT-BTC, hiệu lực từ 01/7/2026.
Điều kiện sống chung áp dụng cho nhóm nào?
Khoản 2 Điều 47 Nghị định 253/2026/NĐ-CP chia người phụ thuộc thành các nhóm. Cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, cha dượng, mẹ kế, cha vợ, mẹ vợ, cha chồng, mẹ chồng thuộc điểm d và không kèm điều kiện sống chung. Điều kiện đang sống cùng người nộp thuế chỉ áp dụng cho nhóm cá nhân khác không nơi nương tựa tại điểm đ, gồm anh chị em ruột, ông bà, cô dì cậu chú bác ruột và cháu ruột.
Vì vậy con làm việc ở thành phố vẫn đăng ký được cha mẹ đang ở quê làm người phụ thuộc, miễn là cha mẹ đáp ứng điều kiện về thu nhập và khả năng lao động nêu dưới đây.
Điều kiện thu nhập của cha mẹ
| Trường hợp cha mẹ | Điều kiện sống chung | Điều kiện thu nhập và khả năng lao động |
|---|---|---|
| Ngoài độ tuổi lao động | Không yêu cầu | Không có thu nhập hoặc thu nhập bình quân tháng từ tất cả các nguồn không quá 3 triệu đồng |
| Trong độ tuổi lao động | Không yêu cầu | Không có khả năng lao động, đồng thời không có thu nhập hoặc thu nhập bình quân tháng không quá 3 triệu đồng |
Ngưỡng 3 triệu đồng/tháng tính trên tất cả các nguồn thu nhập, bao gồm cả lương hưu, lãi tiết kiệm và cho thuê tài sản. Ngưỡng này được quy định tại khoản 1 Điều 3 Thông tư 87/2026/TT-BTC và thay cho ngưỡng 1 triệu đồng của Thông tư 111/2013/TT-BTC đã hết hiệu lực từ 01/7/2026.
Hồ sơ chứng minh người phụ thuộc là cha mẹ
Theo Điều 4 Thông tư 87/2026/TT-BTC, hồ sơ gồm các giấy tờ sau tùy quan hệ: với cha đẻ, mẹ đẻ cần bản chụp thẻ Căn cước của cha, mẹ và bản chụp Giấy khai sinh của người nộp thuế. Với cha nuôi, mẹ nuôi cần thêm bản chụp Quyết định công nhận việc nuôi con nuôi. Với cha vợ, mẹ vợ hoặc cha chồng, mẹ chồng cần thêm Giấy khai sinh của vợ hoặc chồng và Giấy chứng nhận kết hôn của người nộp thuế. Với cha dượng, mẹ kế cần giấy tờ chứng minh quan hệ hôn nhân giữa cha dượng và mẹ đẻ hoặc giữa mẹ kế và cha đẻ. Trình tự nộp được hướng dẫn trong bài hướng dẫn đăng ký người phụ thuộc mới nhất từ 01/7/2026.
Ví dụ cụ thể
Chị H làm việc tại TP HCM, mẹ 63 tuổi sống ở Nghệ An. Mẹ không có lương hưu và không có thu nhập nào khác, nên chị H được đăng ký mẹ làm người phụ thuộc và được giảm trừ 6,2 triệu đồng/tháng từ kỳ tính thuế 2026. Ngược lại, nếu mẹ có lương hưu 4 triệu đồng/tháng thì vượt ngưỡng 3 triệu đồng và không đủ điều kiện, dù mẹ đã ngoài độ tuổi lao động. Mức giảm trừ hiện hành được tổng hợp trong bài mức giảm trừ gia cảnh và điều kiện áp dụng.
Lỗi thường gặp
- Tưởng cha mẹ phải sống chung mới được đăng ký: điều kiện sống chung chỉ áp dụng cho nhóm cá nhân khác không nơi nương tựa.
- Quên cộng lương hưu và các nguồn thu nhập khác khi xét ngưỡng 3 triệu đồng/tháng.
- Vẫn dùng ngưỡng thu nhập 1 triệu đồng/tháng của Thông tư 111/2013/TT-BTC: ngưỡng này đã được thay bằng 3 triệu đồng từ 01/7/2026.
Bộ phận nhân sự cần chuẩn hóa hồ sơ người phụ thuộc cho toàn công ty trước kỳ quyết toán có thể tham khảo dịch vụ quyết toán thuế thu nhập cá nhân của terra.