
Căn cứ pháp lý
- Khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế 2025 số 108/2025/QH15, hiệu lực từ 01/7/2026.
- Phụ lục I Thông tư 89/2026/TT-BTC: mẫu tờ khai thuế TNCN 05/KK-TNCN cho tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công, áp dụng từ 01/7/2026.
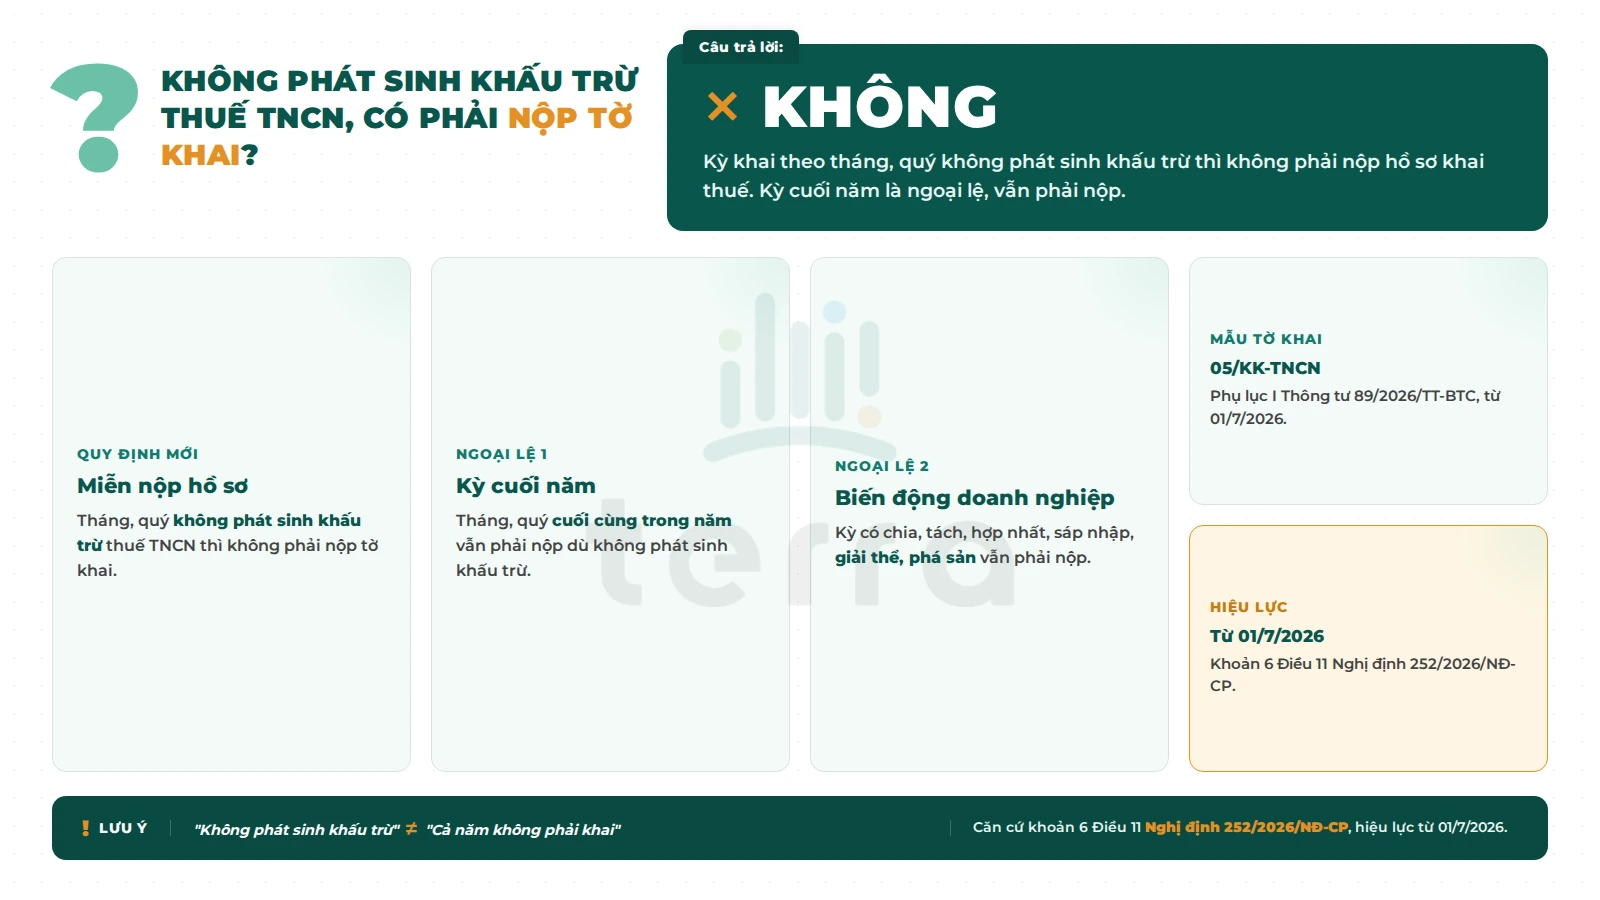
Nội dung trong ảnh
- Tháng, quý không phát sinh khấu trừ thuế TNCN: tổ chức trả thu nhập không phải nộp hồ sơ khai thuế.
- Ngoại lệ 1: tháng, quý cuối cùng trong năm vẫn phải nộp hồ sơ khai thuế dù không phát sinh khấu trừ.
- Ngoại lệ 2: tháng, quý phát sinh chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động vẫn phải nộp.
- Mẫu tờ khai: 05/KK-TNCN theo Phụ lục I Thông tư 89/2026/TT-BTC, áp dụng từ 01/7/2026.
- Căn cứ: khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP, hiệu lực từ 01/7/2026.
Quy định mới thay đổi gì so với trước?
Khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP đưa trường hợp tổ chức, cá nhân trả thu nhập khai thuế TNCN theo tháng, quý mà trong kỳ không phát sinh việc khấu trừ thuế của người nhận thu nhập vào danh mục không phải nộp hồ sơ khai thuế. Doanh nghiệp không phải nộp hồ sơ khai thuế TNCN trong kỳ không phát sinh khấu trừ, trừ các trường hợp pháp luật quy định vẫn phải nộp. Toàn cảnh các thay đổi về thuế TNCN từ tiền lương được tổng hợp trong bài cập nhật thay đổi thuế TNCN từ tiền lương từ 01/07/2026.
Quy định giữ lại hai ngoại lệ. Tháng hoặc quý cuối cùng trong năm luôn phải có hồ sơ khai thuế để cơ quan thuế chốt dữ liệu năm. Kỳ phát sinh chia, tách, hợp nhất, sáp nhập, giải thể, phá sản hoặc chấm dứt hoạt động cũng phải nộp, kể cả khi thuộc diện không phải quyết toán thuế TNCN theo hướng dẫn của Bộ trưởng Bộ Tài chính.
Bảng xác định nhanh theo từng tình huống
| Tình huống trong kỳ khai thuế | Có phải nộp tờ khai |
|---|---|
| Có phát sinh khấu trừ thuế TNCN | Có, theo mẫu 05/KK-TNCN |
| Không phát sinh khấu trừ, là tháng hoặc quý giữa năm | Không phải nộp |
| Không phát sinh khấu trừ, là tháng hoặc quý cuối cùng trong năm | Vẫn phải nộp |
| Không phát sinh khấu trừ, kỳ có chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động | Vẫn phải nộp |
Ví dụ cụ thể
Công ty M khai thuế TNCN theo quý. Quý 3/2026 toàn bộ nhân viên có thu nhập dưới ngưỡng phải khấu trừ nên không phát sinh số thuế khấu trừ: công ty M không phải nộp tờ khai quý 3/2026. Sang quý 4/2026, dù vẫn không phát sinh khấu trừ, công ty M vẫn phải nộp tờ khai 05/KK-TNCN vì đây là quý cuối cùng trong năm. Doanh nghiệp cần rà soát nghĩa vụ khai và quyết toán cuối năm có thể tham khảo dịch vụ quyết toán thuế thu nhập cá nhân của terra.
Lỗi thường gặp
- Vẫn nộp hồ sơ khai thuế cho mọi kỳ không phát sinh khấu trừ: từ 01/7/2026 các kỳ giữa năm không phát sinh khấu trừ được miễn nộp hồ sơ.
- Bỏ luôn tờ khai của quý cuối năm vì cả quý không khấu trừ: quý cuối cùng trong năm vẫn bắt buộc nộp.
- Nhầm giữa không phát sinh khấu trừ và không trả thu nhập: có trả lương nhưng chưa tới mức khấu trừ vẫn được tính là không phát sinh khấu trừ trong kỳ.


