- Điều 8 Nghị định 253/2026/NĐ-CP ngày 30/6/2026, hiệu lực từ 01/7/2026, thay thế Nghị định 65/2013/NĐ-CP: tiền và lợi ích nhận được từ nguồn tài chính công đoàn không mang tính chất tiền lương, tiền công không tính vào thu nhập chịu thuế.
- Khoản 2 Điều 3 Luật Thuế thu nhập cá nhân số 109/2025/QH15 (sửa đổi bởi Luật 09/2026/QH16): tiền thưởng thuộc thu nhập từ tiền lương, tiền công.
- Luật Công đoàn số 50/2024/QH15 ngày 27/11/2024, hiệu lực từ 01/7/2025: quy định nguồn tài chính công đoàn và nhiệm vụ chi.
- Thông tư 87/2026/TT-BTC ngày 30/6/2026, hiệu lực từ 01/7/2026, thay thế Thông tư 111/2013/TT-BTC.
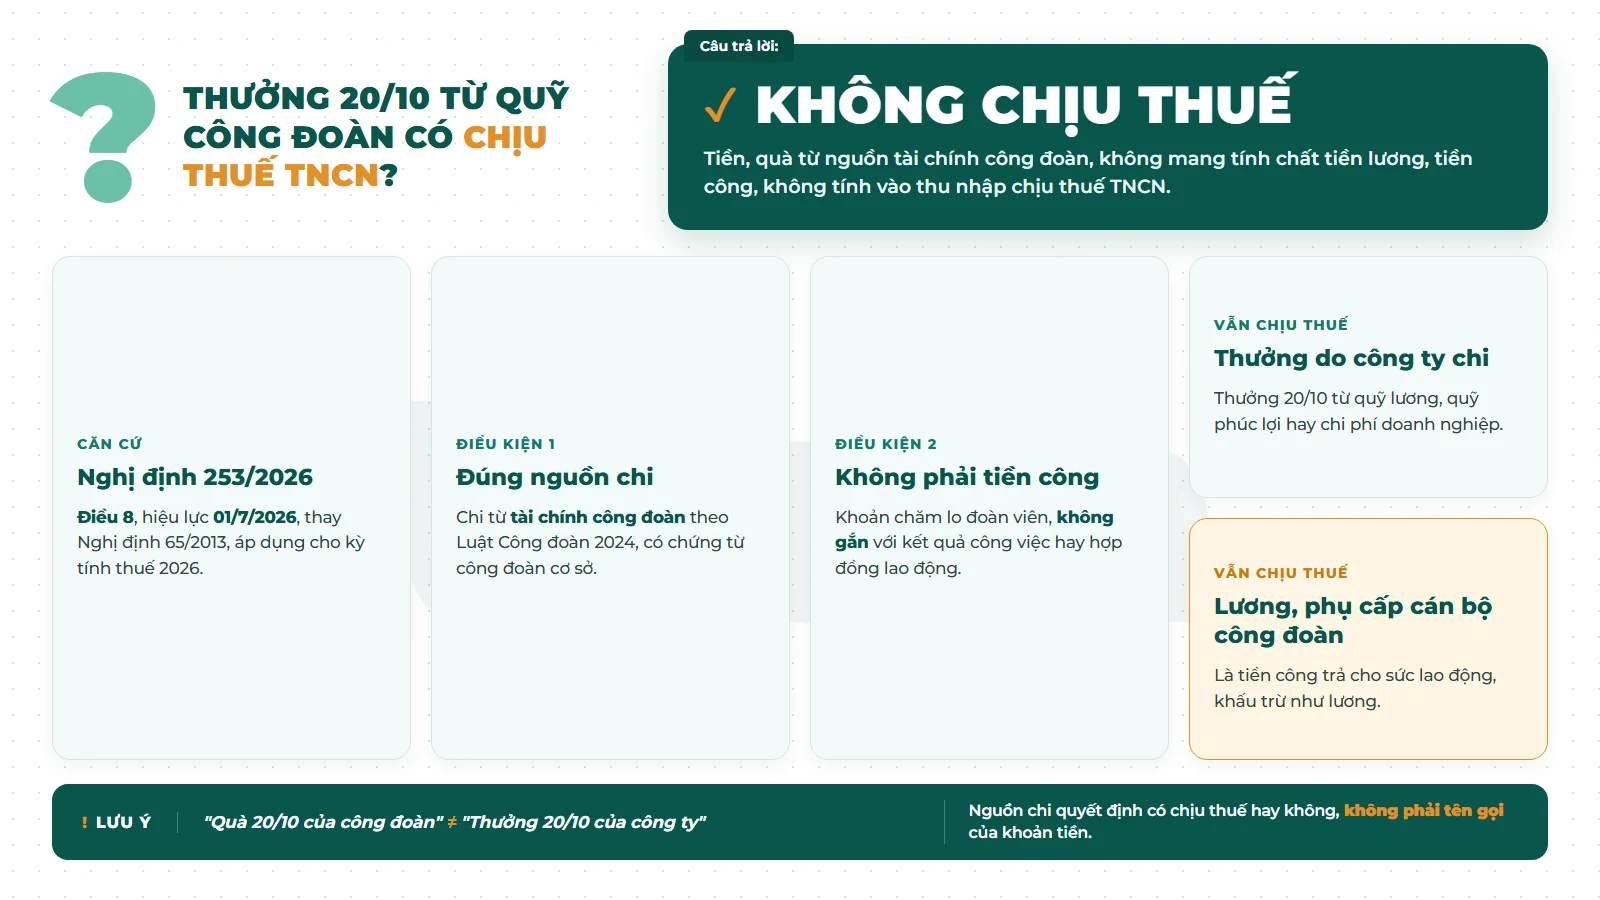
Vì sao tiền từ nguồn tài chính công đoàn không bị tính thuế?
Thuế TNCN đánh vào thu nhập người lao động nhận được nhờ làm việc. Khoản chi từ nguồn tài chính công đoàn không do người sử dụng lao động trả cho công việc. Khoản này là hoạt động chăm lo đoàn viên của tổ chức công đoàn, nên Nghị định 253/2026/NĐ-CP đưa vào danh sách không tính vào thu nhập chịu thuế.
Nguồn tài chính công đoàn tại doanh nghiệp gồm kinh phí công đoàn doanh nghiệp đóng bằng 2% quỹ tiền lương làm căn cứ đóng BHXH, đoàn phí của đoàn viên và các nguồn thu hợp pháp khác. Cách nộp kinh phí công đoàn từ 01/09/2026 được giải thích trong bài kinh phí công đoàn nộp về tài khoản Công đoàn Việt Nam.
Ngược lại, tiền thưởng chịu thuế TNCN khi do công ty chi. Khoản 2 Điều 3 Luật Thuế thu nhập cá nhân số 109/2025/QH15 xếp tiền thưởng vào thu nhập từ tiền lương, tiền công, trừ một số khoản thưởng đặc thù như thưởng kèm danh hiệu thi đua. Danh sách đầy đủ có trong bài các khoản phụ cấp, tiền thưởng không tính thuế TNCN 2026.
Quà 20/10 nào chịu thuế, khoản nào không?
| Khoản chi dịp 20/10 | Ai chi, từ nguồn nào | Tính vào thu nhập chịu thuế? |
|---|---|---|
| Tiền, quà tặng nữ đoàn viên | Công đoàn cơ sở, từ tài chính công đoàn | Không |
| Thưởng 20/10 bằng tiền | Công ty, từ quỹ lương, quỹ phúc lợi hoặc chi phí | Có |
| Quà hiện vật (hoa, voucher, mỹ phẩm) | Công ty mua tặng | Có, theo giá trị quà |
| Phụ cấp trách nhiệm cán bộ công đoàn | Công đoàn hoặc công ty | Có, vì là tiền công |
| Thưởng doanh số, KPI chi qua công đoàn | Tiền công ty chuyển sang để chi hộ | Có, vì gắn với kết quả công việc |
Quy tắc đọc bảng: tên gọi “quà 20/10” hay “thưởng 20/10” không quyết định nghĩa vụ thuế. Nguồn chi và bản chất khoản tiền mới quyết định.
Ví dụ cụ thể: thưởng 20/10 từ quỹ công đoàn và từ công ty
Công ty A có công đoàn cơ sở. Ngày 19/10/2026, Ban chấp hành công đoàn cơ sở quyết định chi 500.000 đồng cho mỗi nữ đoàn viên từ tài chính công đoàn. Cùng ngày, Giám đốc Công ty A ký quyết định thưởng 20/10 mức 1.000.000 đồng cho mỗi lao động nữ, hạch toán vào chi phí.
Chị E là đoàn viên, nhận cả hai khoản trong tháng 10/2026. Khoản 500.000 đồng từ quỹ công đoàn không cộng vào thu nhập chịu thuế. Khoản 1.000.000 đồng do công ty chi được cộng vào thu nhập chịu thuế tháng 10/2026 của chị E cùng tiền lương.
Nếu thu nhập tính thuế tháng 10 của chị E vẫn bằng 0 sau giảm trừ bản thân 15,5 triệu đồng/tháng, giảm trừ người phụ thuộc và bảo hiểm bắt buộc, chị E không phát sinh thuế phải nộp. Khoản 1.000.000 đồng vẫn phải ghi nhận vào thu nhập chịu thuế trên bảng lương và chứng từ khấu trừ.
Hồ sơ cần lưu cho khoản công đoàn chi: biên bản hoặc quyết định chi của Ban chấp hành công đoàn cơ sở, danh sách đoàn viên ký nhận, chứng từ chi từ tài khoản công đoàn. Khoản do công ty chi đi vào bảng lương tháng 10 và quyết toán thuế TNCN năm 2026.
Trường hợp ngoại lệ
Lương của cán bộ công đoàn chuyên trách và phụ cấp trách nhiệm của cán bộ công đoàn không chuyên trách là tiền công trả cho sức lao động. Hai khoản này chi từ nguồn tài chính công đoàn nhưng vẫn tính vào thu nhập chịu thuế và khấu trừ như tiền lương.
Người lao động không phải đoàn viên vẫn có thể nhận quà 20/10 của công đoàn cơ sở nếu quy chế chi tiêu của công đoàn cho phép. Điều kiện miễn thuế vẫn xét theo nguồn chi và bản chất khoản tiền, không xét tư cách đoàn viên.
- Gọi khoản công ty chi là “quà công đoàn” để không khấu trừ thuế: cơ quan thuế xét nguồn tiền thật, khoản bị truy thu và phạt chậm nộp.
- Đưa khoản công đoàn chi vào bảng lương: thu nhập chịu thuế bị cộng thừa, người lao động bị khấu trừ sai. Khoản công đoàn chi nên theo dõi ngoài bảng lương.
- Không lưu quyết định chi và danh sách ký nhận của công đoàn cơ sở: doanh nghiệp khó chứng minh nguồn chi khi bị kiểm tra.
- Xếp phụ cấp cán bộ công đoàn vào nhóm không chịu thuế: đây là tiền công, phải cộng vào thu nhập chịu thuế.
Bảng lương tháng 10 có cả thưởng 20/10 của công ty lẫn quà công đoàn?
terra tách khoản chịu thuế và không chịu thuế ngay trên bảng lương, khấu trừ đúng hằng tháng và lập hồ sơ quyết toán cuối năm. Xem dịch vụ thuế TNCN và quyết toán thuế của terra