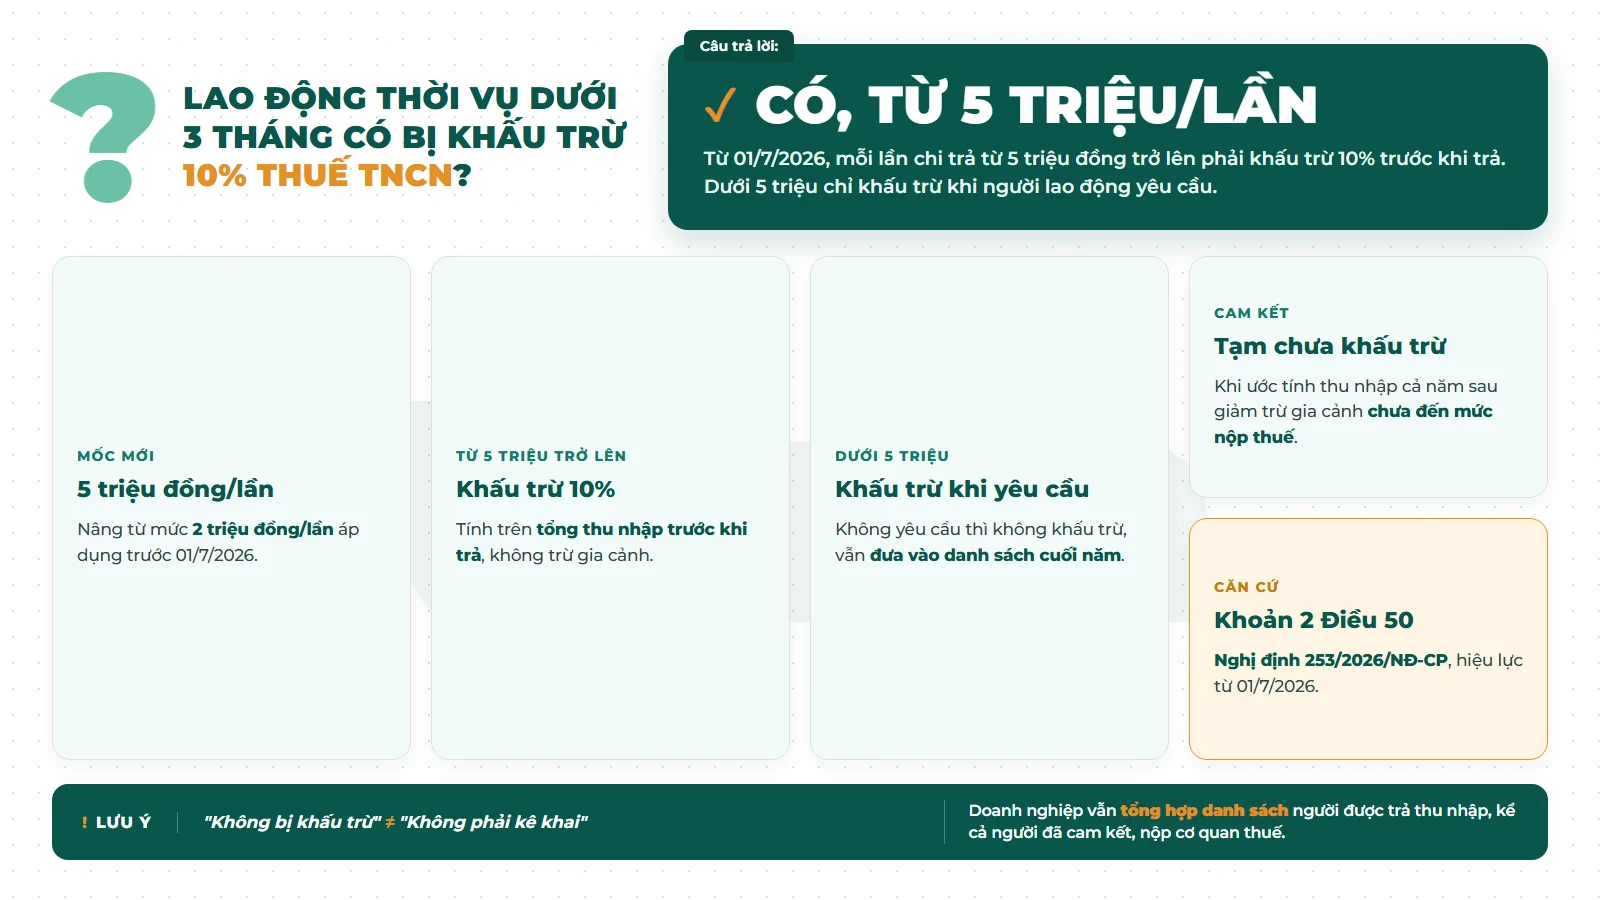
Có. Thuế TNCN lao động thời vụ có hợp đồng dưới 3 tháng được khấu trừ 10% khi mỗi lần chi trả từ 5 triệu đồng trở lên. Khoản chi dưới 5 triệu đồng/lần chỉ khấu trừ khi người lao động yêu cầu. Người lao động có bản cam kết hợp lệ được tạm chưa khấu trừ. Căn cứ khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, hiệu lực từ 01/7/2026.
Căn cứ pháp lý
- Khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP ngày 30/6/2026 quy định chi tiết Luật Thuế thu nhập cá nhân, hiệu lực từ 01/7/2026. Nội dung khoản 2 được Bộ Tài chính trích dẫn tại chuyên mục Hỏi đáp chính sách tài chính ngày 16/7/2026.
- Luật Thuế thu nhập cá nhân số 109/2025/QH15, hiệu lực từ 01/7/2026.
- Nghị quyết 110/2025/UBTVQH15 về mức giảm trừ gia cảnh, áp dụng từ kỳ tính thuế năm 2026.
Vì sao hợp đồng dưới 3 tháng không tính theo biểu lũy tiến?
Điều 50 Nghị định 253/2026/NĐ-CP chia cách khấu trừ theo loại hợp đồng. Cá nhân cư trú ký hợp đồng lao động từ 3 tháng trở lên được khấu trừ theo biểu thuế lũy tiến từng phần, sau khi trừ gia cảnh. Cá nhân không ký hợp đồng hoặc ký hợp đồng dưới 3 tháng thuộc nhóm thu nhập vãng lai, áp tỷ lệ cố định 10% trên khoản chi trả.
Tỷ lệ 10% là số tạm khấu trừ tại nguồn, chưa phải nghĩa vụ thuế cuối cùng. Khi quyết toán năm, số đã khấu trừ được trừ vào số thuế phải nộp cả năm, nộp thừa thì được hoàn. Mốc khấu trừ cũng thay đổi: trước 01/7/2026, Thông tư 111/2013/TT-BTC áp mốc 2 triệu đồng/lần; Nghị định 253/2026/NĐ-CP nâng lên 5 triệu đồng/lần. Toàn bộ thay đổi về thuế TNCN từ tiền lương được tổng hợp trong bài cập nhật thay đổi thuế TNCN từ tiền lương từ 01/7/2026.
Khoản 2 Điều 50 còn áp dụng cho tiền lương trả cho người lao động đã chấm dứt hợp đồng. Trường hợp này được giải thích riêng tại bài nhận lương sau khi nghỉ việc thì khấu trừ 10% hay theo biểu lũy tiến.
Bảng xác định khấu trừ 10% với hợp đồng dưới 3 tháng
| Tình huống chi trả | Doanh nghiệp làm gì | Ghi chú |
|---|---|---|
| Từ 5 triệu đồng/lần trở lên | Khấu trừ 10% trước khi trả | Tính trên tổng khoản chi, không trừ gia cảnh |
| Dưới 5 triệu đồng/lần | Không khấu trừ, trừ khi người lao động yêu cầu | Vẫn đưa vào danh sách nộp cơ quan thuế |
| Có bản cam kết hợp lệ | Tạm thời chưa khấu trừ | Lưu bản cam kết; người lao động chịu trách nhiệm về nội dung |
| Hợp đồng từ 3 tháng trở lên | Khấu trừ theo biểu lũy tiến từng phần | Không thuộc nhóm thời vụ, có trừ gia cảnh |
Khi nào người lao động được làm bản cam kết?
Theo khoản 2 Điều 50, cá nhân thuộc diện khấu trừ 10% được làm bản cam kết khi ước tính tổng thu nhập chịu thuế cả năm, sau khi trừ gia cảnh, chưa đến mức phải nộp thuế. Bản cam kết lập theo mẫu tại văn bản hướng dẫn về quản lý thuế. Căn cứ bản cam kết, doanh nghiệp tạm thời chưa khấu trừ.
Mức giảm trừ gia cảnh năm 2026 là 15,5 triệu đồng/tháng cho người nộp thuế, tương đương 186 triệu đồng/năm. Mỗi người phụ thuộc được giảm trừ thêm 6,2 triệu đồng/tháng. Người lao động thời vụ không có người phụ thuộc, tổng thu nhập cả năm từ mọi nơi dưới 186 triệu đồng, thường thuộc diện được cam kết.
Ví dụ cụ thể
Công ty A thuê ba người đóng gói hàng cao điểm cuối năm, mỗi người ký hợp đồng 2 tháng từ 01/11/2026 và nhận tiền công theo từng tháng.
Chị E nhận 8 triệu đồng mỗi tháng. Khoản chi vượt 5 triệu đồng/lần, nên công ty khấu trừ 800.000 đồng mỗi tháng và chuyển cho chị E 7,2 triệu đồng. Hai tháng, công ty khấu trừ tổng cộng 1,6 triệu đồng và cấp chứng từ khấu trừ thuế cho chị E.
Anh F làm bán thời gian, nhận 4,5 triệu đồng mỗi tháng. Khoản chi dưới 5 triệu đồng/lần và anh F không yêu cầu khấu trừ, nên công ty trả đủ 4,5 triệu đồng. Tên anh F vẫn có trong danh sách thu nhập công ty tổng hợp nộp cơ quan thuế.
Chị G nhận 9 triệu đồng mỗi tháng, không có thu nhập nơi khác trong năm 2026. Tổng thu nhập ước tính dưới 186 triệu đồng, nên chị G làm bản cam kết và công ty tạm chưa khấu trừ. Công ty lưu bản cam kết cùng hợp đồng và bảng chi trả.
Doanh nghiệp kê khai thuế TNCN lao động thời vụ thế nào?
Số thuế đã khấu trừ của lao động thời vụ được kê khai chung trên tờ khai khấu trừ thuế TNCN từ tiền lương, tiền công của kỳ chi trả, theo tháng hoặc theo quý tùy kỳ khai của doanh nghiệp. Khi kết thúc năm, doanh nghiệp quyết toán thay phần thuế đã khấu trừ và tổng hợp danh sách cá nhân được chi trả, kể cả người không bị khấu trừ và người đã cam kết.
Hồ sơ nên lưu cho mỗi người gồm hợp đồng dưới 3 tháng, bảng chi trả từng lần, chứng từ khấu trừ thuế, yêu cầu khấu trừ của người lao động (nếu có) và bản cam kết (nếu có).
Lỗi thường gặp
- Vẫn khấu trừ theo mốc 2 triệu đồng/lần sau 01/7/2026: mốc hiện hành là 5 triệu đồng/lần; khoản dưới mốc chỉ khấu trừ khi người lao động yêu cầu.
- Trừ gia cảnh trước khi tính 10%: tỷ lệ 10% áp trên tổng khoản chi trả, giảm trừ gia cảnh chỉ tính khi quyết toán.
- Bỏ người không bị khấu trừ khỏi báo cáo cuối năm: doanh nghiệp vẫn phải tổng hợp danh sách, kể cả người có bản cam kết.
- Chia nhỏ khoản chi để né mốc 5 triệu đồng/lần: cơ quan thuế đối chiếu theo hợp đồng và bảng chi trả, rủi ro bị truy thu khi kiểm tra.
Doanh nghiệp thuê nhiều lao động thời vụ và lo sai mốc khấu trừ, sai danh sách cuối năm?
terra tính lương, khấu trừ thuế TNCN theo từng loại hợp đồng và lập hồ sơ quyết toán cho doanh nghiệp. Xem dịch vụ quyết toán thuế TNCN của terra