- Nghị quyết 110/2025/UBTVQH15 ngày 17/10/2025 về điều chỉnh mức giảm trừ gia cảnh của thuế thu nhập cá nhân, hiệu lực từ 01/01/2026, áp dụng từ kỳ tính thuế năm 2026.
- Luật Thuế thu nhập cá nhân số 109/2025/QH15, sửa đổi bởi Luật 09/2026/QH16, và Nghị định 253/2026/NĐ-CP hướng dẫn, hiệu lực từ 01/7/2026.
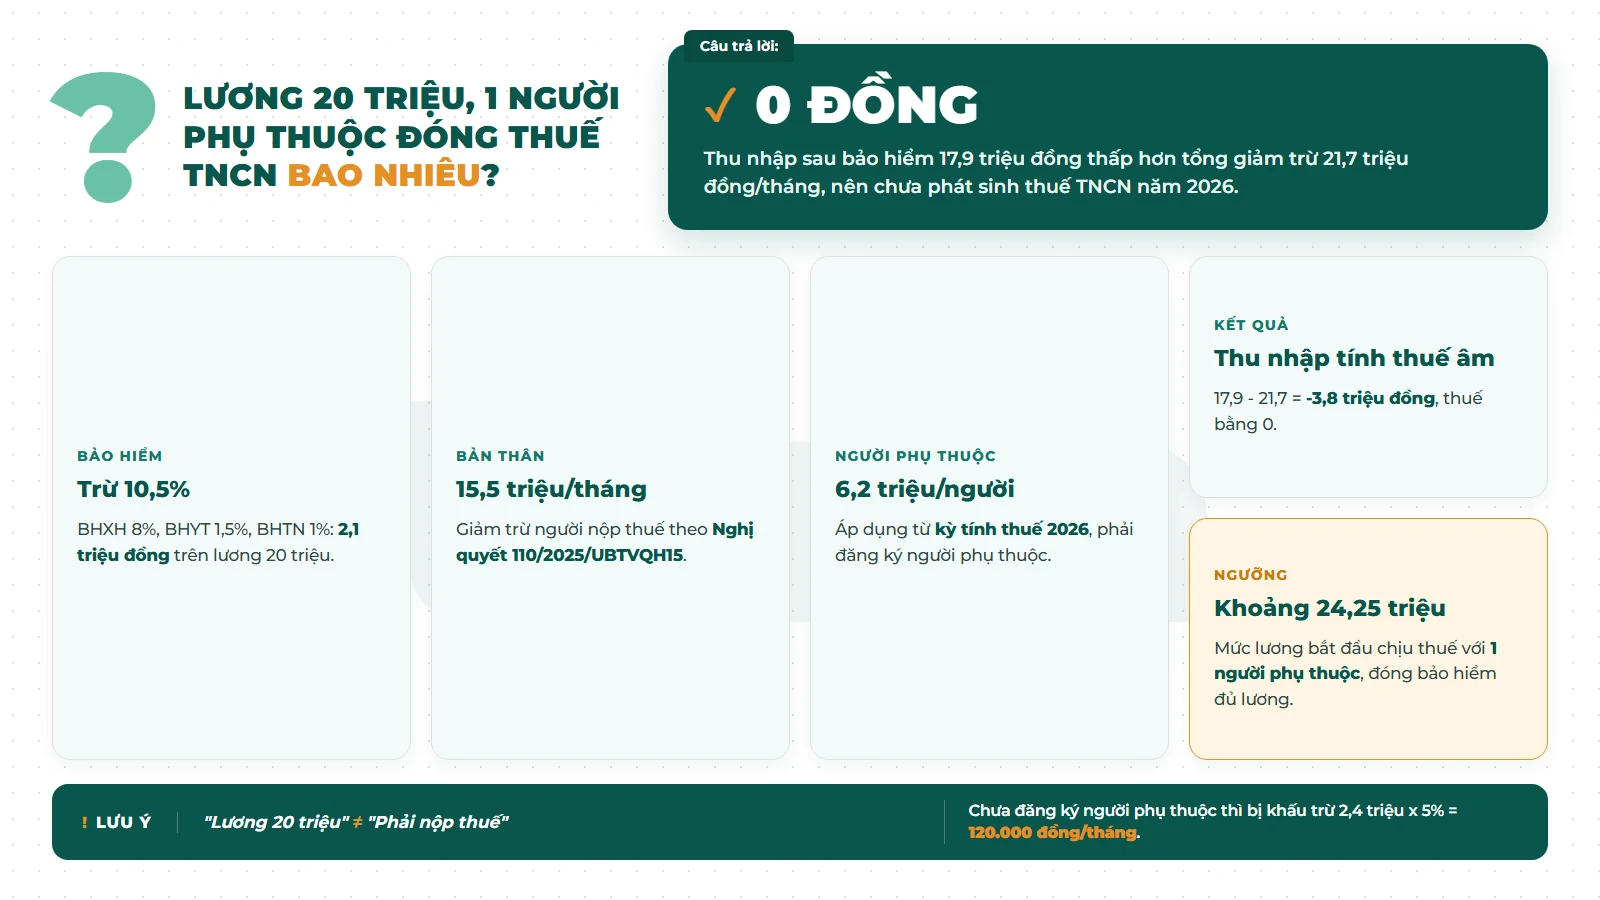
- Câu trả lời: 0 đồng. Thu nhập sau bảo hiểm 17,9 triệu đồng thấp hơn tổng giảm trừ 21,7 triệu đồng/tháng.
- Bảo hiểm: trừ 10,5% gồm BHXH 8%, BHYT 1,5%, BHTN 1%, bằng 2,1 triệu đồng trên lương 20 triệu.
- Giảm trừ bản thân: 15,5 triệu đồng/tháng theo Nghị quyết 110/2025/UBTVQH15.
- Giảm trừ người phụ thuộc: 6,2 triệu đồng/người/tháng, áp dụng từ kỳ tính thuế 2026, phải đăng ký người phụ thuộc.
- Kết quả: 17,9 – 21,7 = -3,8 triệu đồng, thu nhập tính thuế âm nên thuế bằng 0.
- Ngưỡng: khoảng 24,25 triệu đồng/tháng là mức lương bắt đầu chịu thuế với 1 người phụ thuộc, khi đóng bảo hiểm trên toàn bộ lương.
- Lưu ý: chưa đăng ký người phụ thuộc thì bị khấu trừ 2,4 triệu x 5% = 120.000 đồng/tháng.
Vì sao lương 20 triệu đóng thuế TNCN bằng 0 khi có 1 người phụ thuộc?
Thuế TNCN từ tiền lương không tính trên tổng lương. Thuế tính trên thu nhập tính thuế, là phần còn lại sau khi lấy thu nhập chịu thuế trừ các khoản bảo hiểm bắt buộc và giảm trừ gia cảnh. Khi phần còn lại bằng 0 hoặc âm, người lao động không phải nộp thuế.
Từ kỳ tính thuế 2026, giảm trừ gia cảnh tăng mạnh. Mức cho bản thân người nộp thuế là 15,5 triệu đồng/tháng, mức cho mỗi người phụ thuộc là 6,2 triệu đồng/tháng. Trước đó, hai mức này là 11 triệu và 4,4 triệu đồng theo Nghị quyết 954/2020/UBTVQH14.
Với 1 người phụ thuộc, tổng giảm trừ gia cảnh 2026 là 21,7 triệu đồng/tháng. Toàn bộ thay đổi về thuế TNCN từ tiền lương có trong bài cập nhật thay đổi thuế TNCN từ tiền lương từ 01/07/2026, cách tính chi tiết có trong hướng dẫn cách tính thuế thu nhập cá nhân.
Thu nhập tính thuế của lương 20 triệu được tính thế nào?
| Bước | Có 1 người phụ thuộc | Chưa đăng ký người phụ thuộc |
|---|---|---|
| Thu nhập chịu thuế | 20.000.000 | 20.000.000 |
| Trừ bảo hiểm 10,5% | 2.100.000 | 2.100.000 |
| Trừ giảm trừ gia cảnh | 21.700.000 | 15.500.000 |
| Thu nhập tính thuế | -3.800.000 (coi là 0) | 2.400.000 |
| Thuế TNCN tháng | 0 đồng | 120.000 đồng (bậc 5%) |
Bảng cho thấy người phụ thuộc chỉ được trừ khi đã đăng ký. Nếu người lao động chưa nộp hồ sơ đăng ký, doanh nghiệp tạm khấu trừ theo mức giảm trừ bản thân, mỗi tháng 120.000 đồng. Khoản này được tính lại khi quyết toán thuế năm nếu người phụ thuộc đủ điều kiện.
Lương bao nhiêu thì bắt đầu đóng thuế TNCN năm 2026?
Người lao động bắt đầu nộp thuế khi thu nhập sau bảo hiểm vượt tổng giảm trừ gia cảnh. Nếu đóng bảo hiểm 10,5% trên toàn bộ lương, mức lương tương ứng được tính bằng tổng giảm trừ chia cho 0,895.
- Không có người phụ thuộc: thu nhập sau bảo hiểm trên 15,5 triệu đồng, tương đương lương khoảng 17,32 triệu đồng.
- 1 người phụ thuộc: trên 21,7 triệu đồng, tương đương lương khoảng 24,25 triệu đồng.
- 2 người phụ thuộc: trên 27,9 triệu đồng, tương đương lương khoảng 31,17 triệu đồng.
Các mốc này chỉ đúng khi lương đóng bảo hiểm bằng lương thực nhận và không có khoản miễn thuế. Nếu lương đóng bảo hiểm thấp hơn hoặc có phụ cấp không chịu thuế, mức lương bắt đầu chịu thuế sẽ khác.
Ví dụ cụ thể
Anh H làm việc tại Công ty C, lương tháng 20.000.000 đồng, đóng bảo hiểm trên toàn bộ mức lương. Anh H nuôi 1 con 4 tuổi và đã nộp hồ sơ đăng ký người phụ thuộc từ tháng 01/2026.
Mỗi tháng, Công ty C trừ 2.100.000 đồng bảo hiểm, còn 17.900.000 đồng. Tổng giảm trừ gia cảnh là 15.500.000 + 6.200.000 = 21.700.000 đồng. Thu nhập tính thuế âm 3.800.000 đồng, nên Công ty C không khấu trừ thuế TNCN của anh H.
Tháng 12/2026, anh H nhận thêm thưởng 8.000.000 đồng. Thu nhập chịu thuế tháng đó là 28.000.000 đồng, sau bảo hiểm còn 25.900.000 đồng, vượt giảm trừ 4.200.000 đồng. Phần này nằm trong bậc 1 thuế suất 5%, nên số thuế tạm khấu trừ tháng 12 là 210.000 đồng.
Hỏi đáp liên quan về điều kiện đăng ký: cha mẹ ngoài độ tuổi lao động không sống chung có được đăng ký người phụ thuộc không.
- Vẫn dùng mức giảm trừ cũ 11 triệu và 4,4 triệu đồng cho lương năm 2026: cách đúng là 15,5 triệu và 6,2 triệu đồng/tháng.
- Tính thuế trên lương trước khi trừ bảo hiểm: phần BHXH, BHYT, BHTN người lao động đóng được trừ trước khi tính giảm trừ gia cảnh.
- Tự trừ người phụ thuộc khi chưa đăng ký: người phụ thuộc chỉ được giảm trừ trong bảng lương khi đã có hồ sơ đăng ký với doanh nghiệp.
- Hai người cùng đăng ký một người phụ thuộc: mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế.
Bảng lương 2026 đã cập nhật đúng mức giảm trừ gia cảnh mới chưa?
terra rà soát người phụ thuộc, tạm khấu trừ thuế hằng tháng và quyết toán thuế TNCN cuối năm thay doanh nghiệp. Tìm hiểu dịch vụ quyết toán thuế TNCN của terra